Auditoría de Comercio Exterior 2026: El Fin de la reactividad y hacia un modelo de gestión de riesgos y resiliencia

  1. La Anatomía del Caos: Disrupción en la Cadena de Cumplimiento

En el contexto actual, un “evento caótico” se define como una interrupción sistémica que paraliza la operación de una empresa en menos de 48 horas. La digitalización total del Expediente Electrónico (Art. 6 L.A.) permite que el SAT ejecute actos de molestia sin siquiera visitar la planta.

  1. El Algoritmo de Riesgo “Sentinel 2026”

El gobierno ha implementado modelos de Machine Learning que analizan tres variables críticas:

  • Varianza Transaccional: Cambios atípicos en el volumen de importación que no coinciden con el histórico de producción reportado en el IMSS.
  • Correlación de Fracciones: Discrepancias entre la fracción arancelaria declarada por el importador y la declarada por el exportador en origen (intercambio de datos con la OMA).
  • Sustancia Económica de la Inversión: Relación entre el activo fijo (maquinaria) y el valor de los insumos transformados bajo el programa IMMEX.
  1. Casos Prácticos de Profundidad: El Riesgo en la Operación Real

Aquí desglosamos 5 escenarios de alta complejidad técnica donde la gestión de riesgos falló:

Caso 1: La “Muerte Súbita” por Diferencias de Inventario (Anexo 24)

  • El Escenario: Una empresa del sector automotriz reporta un inventario teórico en su software de control (Anexo 24) que no coincide con el levantamiento físico durante una auditoría preventiva.
  • El Evento Caótico: El SAT presume que la mercancía faltante fue “enajenada ilegalmente” en territorio nacional. Se activa el Artículo 17-H Bis del CFF, cancelando los sellos digitales. La empresa no puede facturar ni pagar nómina.
  • Prevención de Riesgos: Implementación de un Cierre Fiscal Aduanero Mensual. No se espera al cierre de año; cada 30 días se concilian Pedimentos vs. Salidas de Almacén vs. Bill of Materials (BOM).

Caso 2: El Rebase de Plazos en Mercancía Sensible (Anexo II)

  • El Escenario: Una textilera importa hilos bajo régimen temporal. Debido a una huelga logística, el producto terminado no se exporta a tiempo.
  • El Evento Caótico: Al vencer el plazo de permanencia, el sistema automatizado del SAT dispara un crédito fiscal por el 100% de los impuestos omitidos, más actualizaciones y recargos del 1.47% mensual. Además, se pierde la Certificación IVA/IEPS por “incumplimiento de obligaciones permanentes”.
  • Prevención de Riesgos: Geofencing logístico. Alertas automáticas 15 días antes del vencimiento del plazo legal de cada pedimento de importación temporal.

Caso 3: La “Duda Razonable” en el Origen de Insumos (Nearshoring)

  • El Escenario: Una empresa aprovecha el T-MEC para exportar paneles solares. El SAT realiza una verificación de origen y detecta que las células de silicio provienen de un proveedor en China no declarado correctamente en el certificado.
  • El Evento Caótico: Descalificación del origen. Cobro retroactivo de aranceles (IGI) de los últimos 5 años, más multas por “datos inexactos”. El cliente en EE. UU. demanda por daños y perjuicios al enfrentar sus propias multas en Aduanas (CBP).
  • Prevención de Riesgos: Auditoría de Certificados de Origen de Segundo Nivel. Se exige a los proveedores la “Hoja de Costos” y el proceso productivo detallado antes de emitir el certificado propio.

Caso 4: Incrementables “Invisibles” y Valoración Aduanera

  • El Escenario: Un importador de tecnología recibe “asistencia técnica” y paga “royalties” (regalías) a su matriz en Alemania, pero no los suma al valor en aduana de los equipos.
  • El Evento Caótico: Durante una auditoría de escritorio, el SAT detecta los pagos en la balanza de comprobación contable. Determina Subvaluación. Se inicia un PAMA (Procedimiento Administrativo en Materia Aduanera) y se embarga la mercancía en el recinto.
  • Prevención de Riesgos: Matriz de Ajustes de Valor. Todo pago al extranjero debe ser filtrado por el departamento de aduanas para determinar si es un concepto incrementable según el Art. 65 de la Ley Aduanera.

Caso 5: El Error de Datos Generales (Multas en Cascada)
  • El Escenario: Un agente aduanal comete un error sistemático en el identificador de “País de Origen” en 1,200 pedimentos de un año.
  • El Evento Caótico: Multa por “Dato Inexacto” (Anexo 19). Aunque no hay omisión de impuestos, la multa es por pedimento. 1,200 x $2,500 MXN = $3,000,000 MXN de deuda por un error de dedo.
  • Prevención de Riesgos: Auditoría con OCR (Reconocimiento Óptico de Caracteres). Un software compara el PDF del pedimento contra la Factura Comercial y el BL antes de pagar el pedimento.

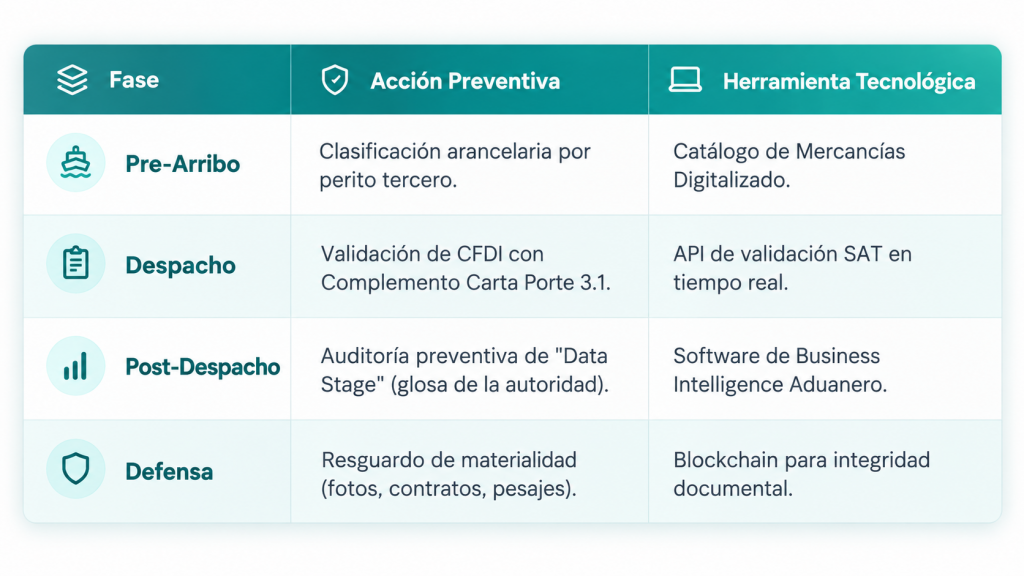
  1. III. Matriz de Prevención de Eventos Caóticos 2026

    Para mitigar estos riesgos, las empresas líderes han adoptado el modelo de Compliance Aduanero Proactivo:
  1. Conclusiones

La conclusión fundamental de la Auditoría de Comercio Exterior 2026 no es técnica, sino filosófica y estructural: hemos transitado de una era de “Cumplimiento Documental” (tener el papel) a una era de “Sustancia Operativa Algorítmica” (demostrar la realidad en tiempo real). A continuación, desgloso los tres ejes de esta conclusión profunda:

  1. La Inutilidad de la Reactividad

En el ecosistema fiscal de 2026, la empresa que espera a recibir una notificación en su Buzón Tributario para revisar sus expedientes ya ha perdido la batalla. La autoridad (SAT/Aduanas) opera hoy con gemelos digitales de las empresas; ellos conocen las inconsistencias de inventario o valor de una compañía antes de que el propio Gerente de Logística las detecte. Por lo tanto, la gestión de riesgos ha dejado de ser una “póliza de seguro” para convertirse en el sistema operativo central del negocio. Si el cumplimiento no es digital y preventivo, la operación es inherentemente caótica.

  1. El Fin de la “Fé Pública” y el Nacimiento de la Data-Materialidad

Históricamente, el Pedimento era el documento “sagrado” que otorgaba legal estancia a las mercancías. En 2026, el Pedimento es solo una declaración de intenciones. La auditoría moderna exige la materialidad total: fotos del contenedor, registros de GPS, contratos con sellos digitales de tiempo y vinculación directa con el flujo de efectivo. Los “eventos caóticos” que vimos en los casos prácticos nacen precisamente de la desconexión entre lo que dice el sistema de aduanas y lo que ocurrió físicamente en el almacén. La conclusión es clara: Lo que no tiene trazabilidad digital, legalmente no existe.

  1. La Ética del Algoritmo y la Corresponsabilidad

Finalmente, la auditoría 2026 redefine la relación entre los actores de la cadena de suministro. El Agente Aduanal, el transportista y el importador están ahora interconectados por una responsabilidad solidaria tecnificada. Un error en la clasificación arancelaria ya no es una falla aislada, sino un “trigger” que dispara auditorías en cascada para todos los involucrados. La prevención de eventos caóticos depende de una ética de datos compartida: la transparencia total con el socio comercial es la única forma de blindar el Padrón de Importadores.

Reflexión Final:

“La resiliencia en el comercio exterior de 2026 no se mide por la capacidad de ganar juicios contra la autoridad, sino por la capacidad de ser invisibles para sus algoritmos de riesgo mediante una operación impecable, transparente y auditada en milisegundos.”

  1. Lista de Verificación de Supervivencia: Auditoría de Comercio Exterior 2026. Está diseñada para ser ejecutada como un “Simulacro de Evento Caótico”. Si no puedes marcar un punto con total certeza, ahí es donde el algoritmo del SAT encontrará la inconsistencia.

🛑 Fase 1: Blindaje del Padrón y Cumplimiento Digital (Inmediatez)

Objetivo: Evitar la suspensión de actividades en menos de 24 horas.

  • [ ] Estatus de Sellos Digitales (CSD): ¿Existe una conciliación diaria entre el flujo de pedimentos y la facturación de ingresos? (Cualquier discrepancia >5% dispara una restricción temporal de sellos).
  • [ ] Validación de Proveedores (Listas Negras): ¿Tienes un proceso automatizado que cruce tu base de datos de proveedores (nacionales y extranjeros) contra el listado del Art. 69-B del CFF en tiempo real?
  • [ ] Opinión de Cumplimiento 32-D: ¿Está en “Positiva” tanto para la empresa como para los socios y accionistas? (En 2026, el incumplimiento de un socio contamina a la empresa).
  • [ ] Expediente Electrónico Integral (Art. 6 L.A.): ¿Cuentas con el PDF, XML y E-Document de cada operación de los últimos 5 años en un servidor propio (fuera del sistema del Agente Aduanal)?

📦 Fase 2: Materialidad y Sustancia (La Prueba Física)

Objetivo: Demostrar que la mercancía realmente existe y se transformó.

  • [ ] Trazabilidad de Activo Fijo: ¿Toda la maquinaria en planta tiene su placa de importación legible y el pedimento correspondiente asociado en una base de datos digital accesible por QR?
  • [ ] Prueba de Arribo: ¿Guardas los registros de GPS del transporte, el “Entry Summary” y las fotografías del sello (candado) del contenedor al llegar a bodega?
  • [ ] Contratos y Entregables: ¿Existen contratos de servicios logísticos y de manufactura con fecha cierta (ratificados ante notario o con firma electrónica avanzada)?
  • [ ] Mermas y Desperdicios: ¿El registro de mermas en tu sistema de inventarios coincide con la realidad física del área de desechos? (Punto crítico para IMMEX).


💰 Fase 3: Valoración y Rigor Financiero (Incrementables)

Objetivo: Evitar multas por omisión de impuestos y subvaluación.

  • [ ] Manifestación de Valor Electrónica (MVE): ¿Los montos declarados coinciden peso por peso con las transferencias bancarias internacionales (Swift/Wire)?
  • [ ] Conceptos Incrementables: ¿Están incluidos los gastos de transporte, seguros, carga/descarga y, crucialmente, las regalías o cánones pagados a la matriz?
  • [ ] Vinculación Comercial: Si le compras a una empresa del mismo grupo, ¿tienes el Estudio de Precios de Transferencia que demuestre que el precio no está influido por la relación?
  • [ ] Hoja de Cálculo de Valor: ¿Tienes el respaldo de cómo se determinó el valor en aduana para cada tipo de producto, especialmente en precios estimados?

🔍 Fase 4: Control de Inventarios y Regímenes (Anexo 24 y 30)

Objetivo: Mantener la Certificación IVA/IEPS y evitar créditos fiscales.

  • [ ] Conciliación Data Stage vs. Sistema: ¿Has descargado la glosa del SAT (Data Stage) del último mes y la comparaste contra tu Anexo 24? (Margen de error permitido: 0%).
  • [ ] Descargos de Retorno: ¿Están debidamente descargados los pedimentos de importación temporal con sus correspondientes pedimentos de retorno (RT)?
  • [ ] Activo Fijo Temporal: ¿Tienes identificada la maquinaria que entró temporalmente y sigue en planta? ¿Está dentro del plazo legal (normalmente 10 años)?
  • [ ] BOM (Bill of Materials): ¿Tus estructuras de materiales en el sistema reflejan la realidad de lo que se consume en la línea de producción hoy, no hace dos años?


🛡️ Fase 5: Protocolo de Reacción ante Auditoría (PAMA)

Objetivo: Mitigar daños durante el inicio de una facultad de comprobación.
  • [ ] Equipo de Respuesta: ¿Existe una lista de contactos (Legal, Aduanas, Contabilidad, Dirección) que deben ser notificados en el minuto 1 de una visita domiciliaria?
  • [ ] Área de Resguardo: ¿Hay un espacio físico/digital donde los auditores puedan trabajar sin acceso libre a documentos no solicitados?
  • [ ] Capacitación de Guardias y Almacén: ¿Sabe el personal de seguridad que NO debe firmar actas ni permitir el acceso sin la validación previa del representante legal?
  1. Bibliografía Extendida (APA 7ma Edición)

Compartir

Más artículos