En el contexto actual, un “evento caótico” se define como una interrupción sistémica que paraliza la operación de una empresa en menos de 48 horas. La digitalización total del Expediente Electrónico (Art. 6 L.A.) permite que el SAT ejecute actos de molestia sin siquiera visitar la planta.
El gobierno ha implementado modelos de Machine Learning que analizan tres variables críticas:
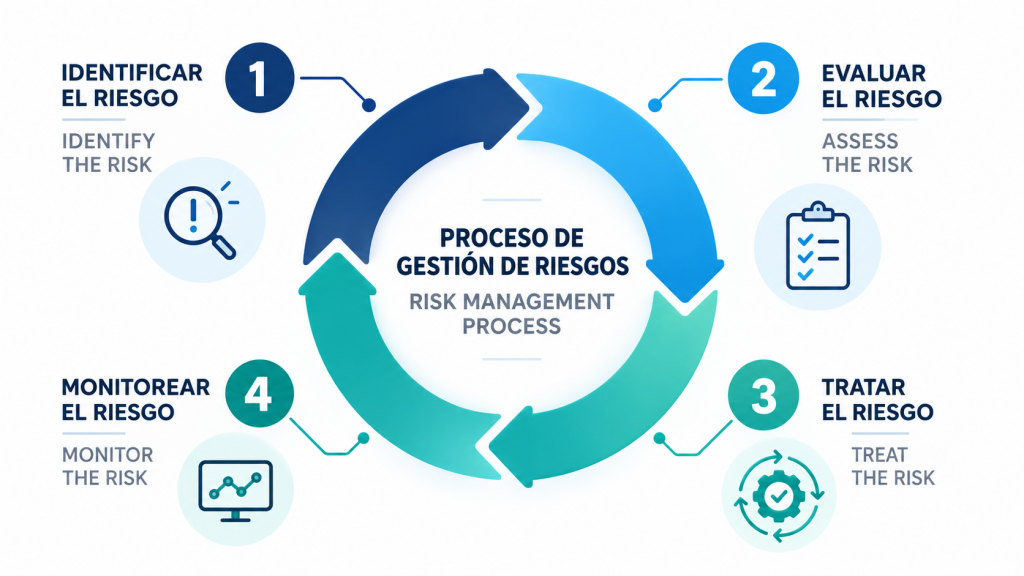
Aquí desglosamos 5 escenarios de alta complejidad técnica donde la gestión de riesgos falló:
Caso 1: La “Muerte Súbita” por Diferencias de Inventario (Anexo 24)
Caso 2: El Rebase de Plazos en Mercancía Sensible (Anexo II)
Caso 3: La “Duda Razonable” en el Origen de Insumos (Nearshoring)
Caso 4: Incrementables “Invisibles” y Valoración Aduanera
Caso 5: El Error de Datos Generales (Multas en Cascada)
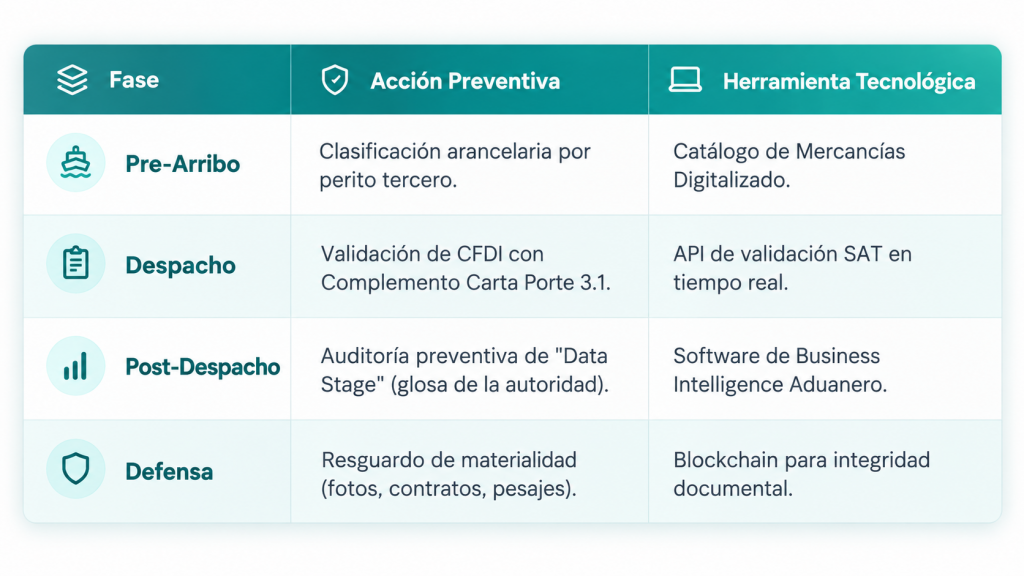
III. Matriz de Prevención de Eventos Caóticos 2026
Para mitigar estos riesgos, las empresas líderes han adoptado el modelo de Compliance Aduanero Proactivo:
La conclusión fundamental de la Auditoría de Comercio Exterior 2026 no es técnica, sino filosófica y estructural: hemos transitado de una era de “Cumplimiento Documental” (tener el papel) a una era de “Sustancia Operativa Algorítmica” (demostrar la realidad en tiempo real). A continuación, desgloso los tres ejes de esta conclusión profunda:
En el ecosistema fiscal de 2026, la empresa que espera a recibir una notificación en su Buzón Tributario para revisar sus expedientes ya ha perdido la batalla. La autoridad (SAT/Aduanas) opera hoy con gemelos digitales de las empresas; ellos conocen las inconsistencias de inventario o valor de una compañía antes de que el propio Gerente de Logística las detecte. Por lo tanto, la gestión de riesgos ha dejado de ser una “póliza de seguro” para convertirse en el sistema operativo central del negocio. Si el cumplimiento no es digital y preventivo, la operación es inherentemente caótica.
Históricamente, el Pedimento era el documento “sagrado” que otorgaba legal estancia a las mercancías. En 2026, el Pedimento es solo una declaración de intenciones. La auditoría moderna exige la materialidad total: fotos del contenedor, registros de GPS, contratos con sellos digitales de tiempo y vinculación directa con el flujo de efectivo. Los “eventos caóticos” que vimos en los casos prácticos nacen precisamente de la desconexión entre lo que dice el sistema de aduanas y lo que ocurrió físicamente en el almacén. La conclusión es clara: Lo que no tiene trazabilidad digital, legalmente no existe.
Finalmente, la auditoría 2026 redefine la relación entre los actores de la cadena de suministro. El Agente Aduanal, el transportista y el importador están ahora interconectados por una responsabilidad solidaria tecnificada. Un error en la clasificación arancelaria ya no es una falla aislada, sino un “trigger” que dispara auditorías en cascada para todos los involucrados. La prevención de eventos caóticos depende de una ética de datos compartida: la transparencia total con el socio comercial es la única forma de blindar el Padrón de Importadores.
Reflexión Final:
“La resiliencia en el comercio exterior de 2026 no se mide por la capacidad de ganar juicios contra la autoridad, sino por la capacidad de ser invisibles para sus algoritmos de riesgo mediante una operación impecable, transparente y auditada en milisegundos.”
🛑 Fase 1: Blindaje del Padrón y Cumplimiento Digital (Inmediatez)
Objetivo: Evitar la suspensión de actividades en menos de 24 horas.
📦 Fase 2: Materialidad y Sustancia (La Prueba Física)
Objetivo: Demostrar que la mercancía realmente existe y se transformó.
💰 Fase 3: Valoración y Rigor Financiero (Incrementables)
Objetivo: Evitar multas por omisión de impuestos y subvaluación.
🔍 Fase 4: Control de Inventarios y Regímenes (Anexo 24 y 30)
Objetivo: Mantener la Certificación IVA/IEPS y evitar créditos fiscales.
🛡️ Fase 5: Protocolo de Reacción ante Auditoría (PAMA)
Objetivo: Mitigar daños durante el inicio de una facultad de comprobación.